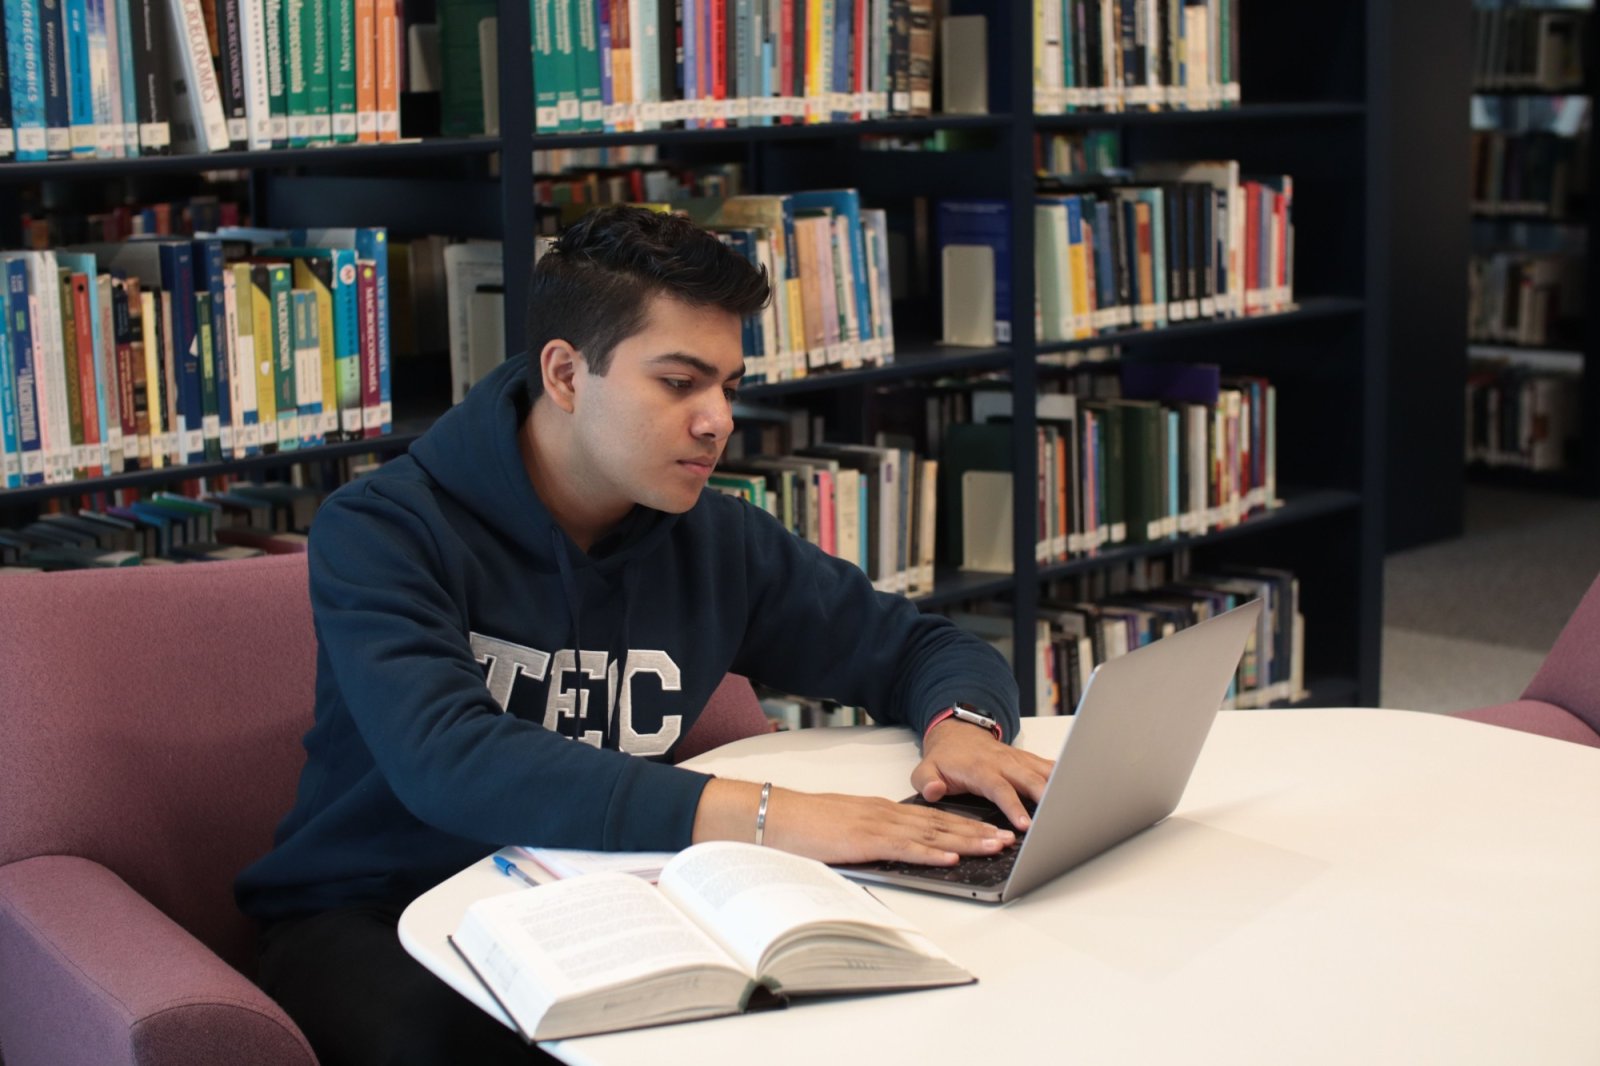
Студентски кредити без обезпечение и без такси за отпускане и управление предвижда типовият договор, публикуван в ДВ, бр. 91 от 2 октомври 2026 г. Той урежда отношенията между министъра на образованието и банките, които участват в системата за кредитиране с държавна финансова подкрепа.
За кандидатите най-полезни са конкретните условия: кой има право на кредит, кога започва връщането и какво се натрупва през годините на обучение. Самото публикуване на договора не означава, че всички описани права се въвеждат за първи път.
Кой може да кандидатства?
Сред основните условия са възраст под 35 години и редовно обучение за бакалавър, магистър или доктор. Кандидатът не трябва вече да притежава същата степен. Допустими са български граждани, както и граждани на ЕС, Европейското икономическо пространство и Швейцария.
Кандидатстването е пред банка, участваща в системата. Необходимо е удостоверяване на студентския или докторантския статус, включително правото за записване на следващ семестър. Студентската книжка помага, но не замества целия комплект документи.
Кредитът за обучение покрива дължимите такси за оставащия срок на следване. Средствата се превеждат на висшето училище или научната организация. Кредитирането за издръжка е отделна възможност със специфични законови условия.
Без обезпечение, но с лихва
Типовият договор предвижда отпускане на средствата в евро. Банката не може да изисква обезпечение от студента или от трето лице, нито да начислява такси и комисиони, непосредствено свързани с отпускането и управлението.
Гратисният период отлага плащанията, но през него се начислява лихва върху усвоените средства. Това разграничение е съществено за бъдещия бюджет: липсата на месечна вноска по време на следването не прави кредита безлихвен. Изпитите може да приключат, но финансовата сметка продължава след дипломата.
Кога започва връщането?
За студентите гратисният период обхваща времето до една година след първата предвидена по учебен план дата за последния държавен изпит или защита. За докторантите срокът е обвързан с определения край на докторантурата.
След гратисния период задължението се погасява на равни месечни вноски за десет години. Предсрочното погасяване е разрешено без такси, комисиони и допълнителни лихви за самото предсрочно плащане.
Преди подписване поискайте погасителен пример, който включва и начислената през гратисния период лихва. Така ще сравнявате реалното бъдещо задължение, а не само сумата за семестриалните такси.
 Какво мисли CGBG?
Липсата на обезпечение улеснява достъпа до образование, но най-важната сметка е тази след дипломирането. Ясният пример за бъдещите вноски помага повече от обещание за „лесен кредит“.
 Здравей!
 Пиши ни